

Бабушкина цепочка досталась вам в наследство, а деньги нужны уже сегодня. Первая мысль — отнести в банк, туда же, где лежит вклад и оформлена карта. Логично: банк большой, солидный, наверняка возьмёт золото и выдаст за него хорошие деньги. На практике всё иначе, и разочарование поджидает уже на входе в отделение.
Короткий ответ: банк не примет ваше кольцо
Сбербанк, ВТБ и другие крупные банки действительно работают с золотом. Но не с тем, которое лежит в шкатулке. Банки продают и покупают только два вида золота: обезличенные металлические счета (когда вы виртуально «владеете» граммами золота без физического металла) и слитки собственного производства с сертификатом, а также иногда — инвестиционные монеты вроде «Георгия Победоносца» или «Червонца».
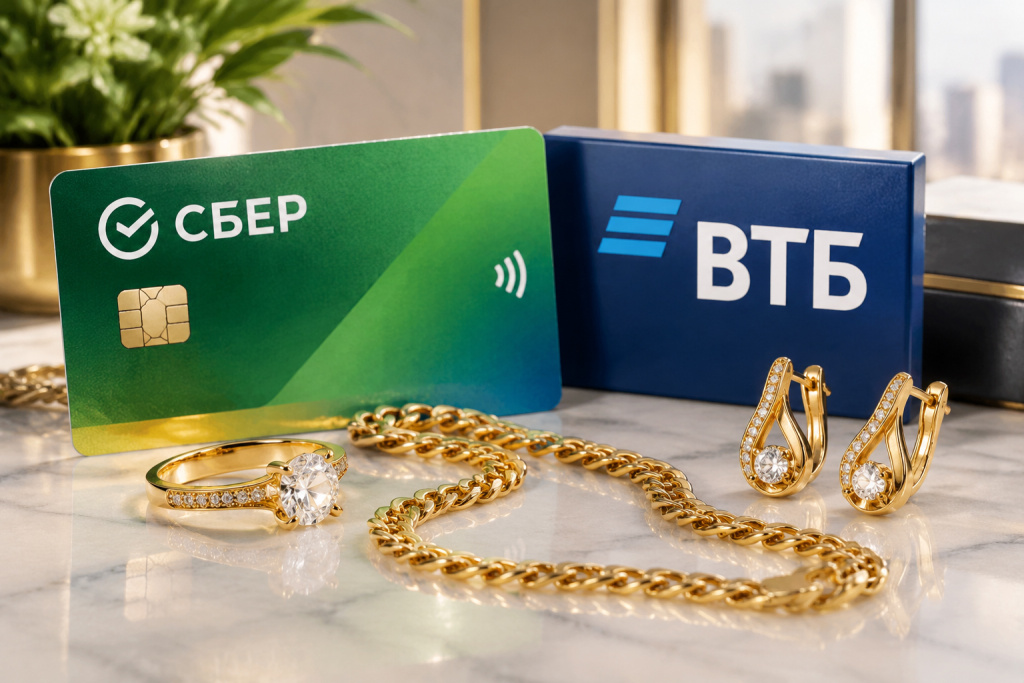
Цепочку, кольцо, серьги, лом или советскую монету 583 пробы — то, что реально есть у большинства людей дома, — банк не купит. У него просто нет для этого ни лицензии на такую операцию, ни персонала, который умеет отличить 585 пробу от подделки, ни оборудования для оценки ювелирных изделий. Банк — это финансовая организация, а не скупщик драгметаллов.
Поэтому на прямой вопрос «можно ли продать золото банку» ответ простой: обычные ювелирные изделия — нет, только свою продукцию — слитки и монеты, которые он сам же и продал.
Почему банки берут только «своё» золото
У банка своя экономика. Продавая слиток, он точно знает его пробу, вес и происхождение — есть паспорт изделия. Обратно банк выкупает такой же слиток по прозрачной формуле, привязанной к учётной цене Банка России. Это финансовый инструмент, а не история про украшения.
С ювелиркой всё сложнее. Чтобы принять кольцо, нужно оценить пробу, чистоту металла, проверить, нет ли примесей и не является ли изделие подделкой. Это отдельная экспертиза, которой в банках просто нет — она есть у тех, кто с этим работает каждый день.
А что с монетами — тоже мимо банка?
Здесь чуть сложнее. Инвестиционные монеты, которые банк сам продавал (например, «Георгий Победоносец»), он в теории может выкупить обратно — если сохранилась упаковка и сертификат, а курс подходящий. Но это узкая история именно про инвестиционные монеты определённых банков.
Старые советские монеты, юбилейные рубли, монеты на память — это уже не банковский, а нумизматический или ювелирный вопрос: тут решают проба металла и коллекционная ценность, а не банковский прайс. Куда с ними лучше идти — в ломбард, к нумизматам или всё же в банк, — разбираем в статье «Золотые монеты: куда выгоднее — в ломбард, к нумизматам или в банк».
Куда тогда нести украшения, если деньги нужны сейчас
Если у вас на руках цепочка, кольцо, серьги или лом — с этим работают сразу несколько игроков. Ювелирные магазины предлагают обмен по системе trade-in. Есть отдельные организации, которые выкупают драгметалл насовсем. И есть организации другого типа, о которых ниже. У каждого варианта своя логика.
Ломбард — это заём под залог украшения: вы приносите золото, вам оценивают его и выдают деньги, а вещь остаётся у ломбарда как залог. Забрали заём — забрали и украшение обратно, как только вернули деньги с процентами. Это не продажа, а временное решение — если вещь дорога вам как память, но деньги нужны прямо сейчас — подробнее в статье «Как на самом деле устроен ломбард в 2026 году — и почему это давно не «контора из 90-х»».
Скупка — это уже окончательная продажа: украшение оценивают и выкупают насовсем, деньги ваши, вещь чужая. Этим в нашей компании занимается отдельное юрлицо — ООО «Золотая антилопа», которое работает именно с окончательным выкупом драгметаллов.
Разница принципиальная: заём — это когда вы хотите получить деньги и потом вернуть вещь. Продажа — когда вещь вам больше не нужна и вы готовы расстаться с ней навсегда. Что из этого выгоднее в вашей ситуации и с чем вообще стоит идти именно в ломбард, а что там не примут — смотрите отдельно.
Почему люди вообще идут мимо банков
Причина не только в том, что банк физически не берёт украшения. Дело ещё и в скорости и удобстве. В банке нужна очередь, документы, ожидание решения — и в итоге отказ, потому что украшение всё равно не примут. У ломбарда оценка занимает считаные минуты, деньги на руки — сразу. Почему в последнее время всё больше людей выбирают именно такой путь, а не поход в банк за кредитом, разбираем в статье «Почему в 2026-м всё больше людей идут в ломбард, а не за кредитом в банк».
Если вы выбираете между разными местами, где вообще можно сдать золото — и хотите понять, где не потеряете на цене и не нарвётесь на риск, — стоит сравнить все варианты целиком.
Что примут в «Сияй»
В отличие от банка, в «Сияй» работают как раз с тем золотом, которое лежит дома.
-
Украшения любых проб — от 375 до 999, в том числе советские 583 и 500.
-
Лом: порванные цепочки, одиночные серьги, обломки колец.
-
Изделия без клейма или со стёртым клеймом — пробу определит оценщик.
-
Золотые монеты, в том числе инвестиционные «Георгий Победоносец» и «Сеятель».
Оценка бесплатная и проходит при вас. Для займа нужен только паспорт, деньги выдают сразу. Заём оформляет ООО «Сияй Ломбард», которое состоит в реестре Банка России, — условия на странице займа под залог золота.
Хотите знать сумму до визита? Пришлите фото украшения на онлайн-оценку — ответ за 5–10 минут, бесплатно. Ближайшее отделение — на странице адресов.
Что в итоге
Банк не покупает золотые украшения — он работает только со своими финансовыми продуктами: обезличенными металлическими счетами, собственными слитками и иногда инвестиционными монетами. Обычные украшения, лом, цепочки и кольца в банк принести нельзя — там их просто не примут.
Если нужны деньги под залог украшения — это ломбард, вещь потом можно забрать обратно. Если хотите расстаться с украшением насовсем — это уже другая история и другая организация. Оба пути работают быстрее и проще, чем поход в банк, который в итоге всё равно откажет.
Узнать ориентировочную цену на ваше украшение можно заранее — по актуальным расценкам на грамм. А если решили расстаться с украшением насовсем, с этим работает наша скупка золота.
Источники
-
Федеральный закон №196-ФЗ «О ломбардах», ст. 2, п. 1, 4, 5 — о том, что ломбард вправе только выдавать займы под залог и хранить вещи, но не вправе распоряжаться заложенным имуществом: https://www.consultant.ru/document/cons_doc_LAW_70009/a9533930265965b115ab240ad073cb341fe8f8a8/
-
Банк России — о том, что статус ломбарда организация получает только после включения в реестр ЦБ: https://www.cbr.ru/microfinance/explan/lombard/